Die Generali bietet mit ihrer Berufsunfähigkeitsversicherung verschiedene Tarifoptionen an, die sowohl Stärken als auch Schwächen aufweisen. Der Artikel analysiert die Bedingungen und Leistungen dieser Tarife im Detail.
Mit einem Klick fügen Sie DER BU-Profi in Ihrem Google-Konto als bevorzugte Quelle hinzu. Google zeigt Ihnen dann unsere Beiträge häufiger, wenn sie zu Ihrer Suche passen. Jederzeit änderbar.
Inhaltsübersicht
Wie gut ist die BU-Versicherung der Generali?
Die Berufsunfähigkeitsversicherung der Generali überzeugt in einigen Bereichen, wie dem Verzicht auf abstrakte Verweisung und einer klaren Arztanordnungsklausel. Allerdings gibt es auch Kritikpunkte: Die Nachversicherungsgarantien sind eingeschränkt, und die Dienstunfähigkeitsklausel ist nur unter bestimmten Bedingungen wirksam. Zudem müssen Nichtraucher, die später mit dem Rauchen beginnen, dies innerhalb von fünf Jahren melden, um Leistungskürzungen zu vermeiden. Insgesamt bietet die Generali solide Leistungen, jedoch sollten Interessenten die Bedingungen genau prüfen und mit anderen Anbietern vergleichen.
Generali BU – Aus Versicherung wird Verbesserung?
Was hinter dem neuen Markenauftritt der Generali BU steckt
Lange Zeit war die Deutsche Vermögensberatung (DVAG) der Exklusivvertrieb für die Berufsunfähigkeitsversicherung von der Aachen Münchener, die zum Generali Versicherungskonzern gehörte.
Im Rahmen der Konzernumstrukturierung schluckte die Mutter die Tochter und aus Aachen Münchener wurde die Generali Versicherung.
Zeitgleich wurden die bestehenden Generali Renten- und Berufsunfähigkeitsversicherungen verkauft und sind nun unter der Flagge der Proxalto Lebensversicherung AG.
Seitdem läuft die Berufsunfähigkeitsversicherung der DVAG unter dem Logo der Generali und dem Slogan „Aus Versicherung wird Verbesserung“.
Ob die Bedingungen der Generali Berufsunfähigkeitsversicherung das Versprechen mit der Verbesserung einhalten können, welcher Leistungsbaustein der Versicherung mich wirklich sehr überrascht hat und wer zur eigenen Sicherheit einen großen Bogen um die BU der Generali Versicherung machen sollte, das alles lesen Sie in diesem Artikel zur Bewertung der Versicherung.
BU-Versicherungen vergleichen
Machen Sie jetzt Ihren kostenfreien BU-Vergleich
Hat die Generali alle „BU-Profi MUST HAVES“ erfüllt?
Die Generali BU-Versicherung im Vergleich mit den wichtigsten Qualitätskriterien
Wer ein Haus bauen will, der fängt mit dem soliden Fundament an. Nur wenn der Boden eben und fest ist, sollten Sie Ihr Häuschen darauf bauen. Andernfalls besteht die Gefahr, dass es im Sande versickert.
Bei der Berufsunfähigkeitsversicherung ist das ganz ähnlich. Nur wenn bestimmte Punkte in den Versicherungsbedingungen im Interesse des Kunden geregelt sind, ergibt es Sinn, andere Themen wie eine Teilzeitklausel, Nachversicherungsgarantie oder die Arbeitsunfähigkeitsklausel der BU-Versicherung zu überprüfen.
Schauen wir doch einmal, wie die Generali Versicherung meine BU-Profi MUST HAVES umgesetzt hat:
Kräfteverfall: Leider verlangt die Generali einen mehr als altersentsprechenden Kräfteverfall. Das ist im Marktvergleich überholt.
Fiktives Anerkenntnis & 6-Monats-Prognose: Wird erfüllt – zwei wichtige MUST HAVES sind erfüllt.
§19 VVG – Kündigungsrecht: Kein Verzicht bei unverschuldeter Anzeigepflichtverletzung – dieses MUST HAVE erfüllt die Generali nicht.
Arztanordnungsklausel: Positiv – kein Zwang zu Operationen, nur einfache Maßnahmen mit sicherer Aussicht auf Besserung sind verpflichtend.
Meldepflicht bei Besserung: Es besteht keine aktive Meldepflicht – ein weiterer Pluspunkt.
Weltweiter Versicherungsschutz: Grundsätzlich ja, aber: Bei Wohnsitz außerhalb Deutschlands ist ein Postbevollmächtigter in Deutschland erforderlich – im Marktvergleich eher ungewöhnlich.
Berufsunfähigkeitsversicherung und Grundfähigkeitsversicherung in einem?
Was die „Berufsunfähigkeitspolice plus“ der Generali wirklich bietet
Wer sich beim Abschluss einer BU-Versicherung der Generali für die Berufsunfähigkeitspolice plus entscheidet, der hat auch Versicherungsschutz beim Verlust einer von den folgenden 8 Fähigkeiten:
Sehen
Hören
Sprechen
Gehen
Gebrauch einer Hand
Gebrauch eines Arms
Knien / Bücken
Heben / Tragen
Sie können also eine Grundfähigkeitsversicherung in Ihren BU-Vertrag der Generali Versicherung integrieren. Grundsätzlich gefällt mir das Konzept des Versicherers sehr gut.
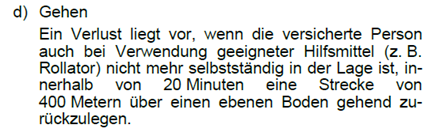
Die Definitionen der einzelnen Fähigkeiten sind im Marktvergleich allerdings bei der Generali Versicherung eher schlecht. So wird zum Beispiel bei der Fähigkeit „Gehen“ sogar ein Rollator als Hilfsmittel gefordert. Das ist schon sehr schwach im Vergleich zur Versicherungskonkurrenz.
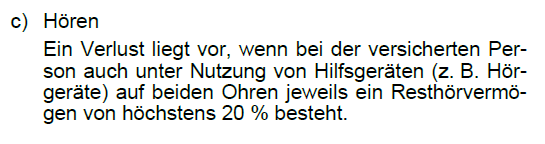
Auch bei der Fähigkeit „Hören“ wird ein maximales Resthörvermögen von 20 % auf dem besseren Ohr verlangt (also 80 % Hörminderung), wobei eine Abstellung auf eine Hörminderung von 60dB deutlich eher leisten würde.
Quelle: WHO zur Bemessung Dezibel VS Hörminderung in Prozent
Und beim Knien und Bücken wird von der Generali Versicherung lediglich beschrieben, dass mit den Fingern der Boden nicht mehr berührt werden können muss. Ob hierbei die Finger einer Hand ausreichen oder beide notwendig sind (was besser wäre) ist nicht definiert und ob beim Knien auch die beiden Knie auf den Boden kommen müssen ebenso wenig. So interessant ich die Überlegung auch finde, eine Berufsunfähigkeitsversicherung mit gewissen Grundfähigkeiten zu kombinieren, so wenig überzeugt mich dieser Leistungsbaustein von der Generali dazu. Da ergibt es mehr Sinn, eine vollwertige Grundfähigkeitsversicherung on top abzuschließen.
Arbeitsunfähigkeitsklausel über den Tarif Berufsunfähigkeitspolice extra
Wie die AU-Klausel der Generali funktioniert – und wo ihre Schwächen liegen
Optional bei der Generali Versicherung ist außerdem der Abschluss eines Arbeitsunfähigkeitsbausteins (AU-Klausel) möglich. Dann heißt der Tarif BU-Police extra und Sie erhalten die BU-Rente bereits dann, wenn Sie mindestens über sechs Monate vollständig arbeitsunfähig krankgeschrieben sind.
Im Marktvergleich für Berufsunfähigkeitsversicherungen schneidet diese Regelung in der Bewertung jedoch nicht besonders gut ab.
Einmal, weil es die Leistung für maximal 18 Monate gibt (viele Versicherungen bieten aktuell 24 Monate, die Condor oder Basler zum Beispiel 36 Monate) und zudem, weil gleichzeitig auch ein Antrag auf BU-Leistung gestellt werden muss. Dadurch wird der AU-Klausel in der Berufsunfähigkeitsversicherung ein entscheidender Mehrwert geraubt.
Achtung: (Nicht-)Raucher aufgepasst!
Warum Raucher mehr für die Berufsunfähigkeitsversicherung zahlen
Statistisch gesehen hat ein Nichtraucher ein geringeres Risiko, berufsunfähig zu werden, als ein Raucher. Das wissen auch die Versicherungsgesellschaften – und darum bezahlen Sie z. B. bei der Bayerischen, der Nürnberger, der Alten Leipziger, der LV1871 und vielen anderen BU-Versicherungen einen höheren Beitrag zur Versicherung, wenn Sie beim Abschluss der Berufsunfähigkeitsversicherung Raucher sind.
So ist das auch bei der Generali Versicherung.
Im Gegensatz zu den anderen Versicherungsgesellschaften müssen Sie sich bei der Generali bis zu fünf Jahre nach Vertragsabschluss der BU melden, wenn Sie als Nichtraucher abgeschlossen haben und inzwischen zum Glimmstängel greifen. Melden Sie sich als Raucher nicht bei der Versicherung und werden berufsunfähig, kann die Generali Ihre Berufsunfähigkeitsrente um ein Drittel reduzieren!
BU Generali – Für Beamte gibt es eine Dienstunfähigkeitsklausel
Wie gut ist die DU-Klausel der Generali im Vergleich?
Da den Vertretern der Deutschen Vermögensberatung ausschließlich die BU-Versicherung der Generali zur Verfügung steht, ist es clever, dass diese auch eine DU-Klausel in den Versicherungsvertrag einschließen können.
Wenn Sie schon im öffentlichen Dienst arbeiten oder dies in Zukunft vorhaben, kann diese Klausel in der Berufsunfähigkeitsversicherung durchaus interessant für Sie sein.
Leider enttäuscht mich die Generali BU auch hier bei der Bewertung. So muss die Dienstunfähigkeit vor dem 60. Lebensjahr eingetreten sein und es darf ausschließlich medizinische Gründe dafür geben.
Im Vergleich zu Versicherungen wie Die Bayerische oder die Deutsche Beamtenversicherung (AXA / DBV) kann die Regelung der Generali Versicherung bei der Bewertung nicht mithalten.
Nachversicherungsgarantien sind praktisch nicht vorhanden!
Warum die Generali BU bei der Nachversicherung kaum Spielraum bietet
Wenn Sie zum Beispiel Arzt, Architekt, Ingenieur, Steuerberater, Unternehmensberater, Techniker oder Informatiker sind oder in einem anderen akademischen Beruf arbeiten beziehungsweise dies nach Ihrem Studium vorhaben, dann sind die Nachversicherungsmöglichkeiten ohne Gesundheitsprüfung (besser noch ohne Risikoprüfung) durch die Versicherung ein wesentliches Auswahlkriterium für Ihre BU-Versicherung.
Auch in diesem Punkt werden Sie mit der Berufsunfähigkeitsversicherung von der Generali Ihren Bedarf nicht ausreichend absichern können.
Je Erhöhung sind maximal 300,- Euro Monatsrente bei der Generali Berufsunfähigkeitsversicherung möglich. Insgesamt können Sie als Versicherungsnehmer höchstens um 1.000,- Euro BU-Rente erhöhen – dann auch nur auf bis zu 2.000,- Euro Berufsunfähigkeitsrente im Monat.
Da ist es fast schon egal, dass die Versicherung nur auf die Gesundheitsprüfung verzichtet oder dass eine Erhöhung nur möglich ist, wenn Ihr betreffender Tarif der Berufsunfähigkeitsversicherung überhaupt noch für Neuverträge angeboten wird.
Mein Fazit zur Berufsunfähigkeitsversicherung der Generali (über die Deutsche Vermögensberatung)
Warum die Generali BU in meiner Bewertung durchfällt
Bei einem Unternehmen, das offensiv mit dem Slogan „Aus Versicherung wird Verbesserung“ wirbt, erwartet man durchaus viel. Leider hält der Versicherer mit dem geflügelten Löwen davon nicht viel.
Mit Ausnahme der Idee, eine Grundfähigkeitsversicherung in die BU-Versicherung zu integrieren (die allerdings nicht besonders kundenfreundlich umgesetzt ist), kann ich im Rahmen meiner Bewertung beim besten Willen kein gutes Haar an dieser Versicherung lassen.
Ob es um meine MUST HAVES geht, um optionale Klauseln wie die AU- oder DU-Bausteine, um die Nachmeldepflicht bei Änderung des Raucherstatus oder auch um die Nachversicherungsmöglichkeiten – aus meiner Sicht passt diese Versicherung der Generali für niemanden.